Wo die besten Wettanbieter mit Banküberweisung 2026 sich unterscheiden
 Available in US
Ladevorgang...
Die besten Wettanbieter mit Banküberweisung 2026 unterscheiden sich nicht durch die Zahlungsmethode selbst — alle großen GGL-Buchmacher akzeptieren Banküberweisungen —, sondern durch Limits, Auszahlungsgeschwindigkeit und Gebühren. Bet365 führt das Feld mit 150.000€ Einzahlungs- und 50.000€ Auszahlungslimit an, Betano hat die schnellste Bankauszahlung im Markt, und Interwetten zwingt zur ersten Auszahlung per Bankweg. Seit der SEPA-Echtzeitpflicht im Oktober 2025 liegt der Flaschenhals nicht mehr bei der Bank — Überweisungen könnten theoretisch in Sekunden ankommen —, sondern bei der internen Freigabe des Buchmachers. Die besten Anbieter unterscheiden sich durch Limitflexibilität, transparente Namensabgleich-Regeln und tatsächliche Auszahlungsgeschwindigkeit, nicht durch technische Möglichkeiten. Wer große Summen bewegen oder schnell auf Gewinne zugreifen will, muss genau hinsehen: Die Unterschiede zwischen den acht führenden GGL-Anbietern sind erheblich.
Acht Wettanbieter mit Banküberweisung im Direktvergleich: Wer liefert, wer bremst
Alle im deutschen Markt aktiven Wettanbieter akzeptieren Banküberweisung — aber die besten unter ihnen unterscheiden sich in Limits, Auszahlungsgeschwindigkeit und internen Freigabeprozessen um Größenordnungen. Wer mit hohen Summen wettet, stößt bei vielen GGL-lizenzierten Anbietern schon bei 10.000€ Einzahlung an die Grenze. Bet365 hebt sich mit maximalen Banküberweisungslimits (150.000€ Einzahlung, 50.000€ Auszahlung) deutlich vom Wettbewerb ab — für Highroller das einzig relevante Limit im GGL-Feld. Betano verarbeitet Bankauszahlungen nach interner Freigabe schneller als jeder andere Anbieter, während Interwetten Neukunden zur ersten Auszahlung per Bankweg zwingt, unabhängig von der gewählten Einzahlungsmethode. Die Unterschiede liegen nicht in der Zahlungsmethode selbst, sondern in der Verarbeitung durch den Buchmacher.
Die folgende Übersicht zeigt, wo der Flaschenhals tatsächlich sitzt und welcher Anbieter Highroller-tauglich ist.
| Operator | Lizenz | Mindesteinzahlung | Auszahlungsgeschwindigkeit | Bonus | Alleinstellungsmerkmal |
|---|---|---|---|---|---|
| Bet365 | GGL Deutschland | 10€ | 4 h intern + 2–5 Werktage | 100€ Wett-Credits | 150.000€ Einzahlungs-, 50.000€ Auszahlungslimit |
| Bwin | GGL Deutschland | 10€ | unter 24 h intern + 2–4 Werktage | 100% bis 100€, 3× Umsatz | Größte Wettmarkttiefe im GGL-Segment |
| Betano | GGL Deutschland | 10€ | 1–3 Werktage Gesamtdauer | 80€ Geldbonus + 20€ Freiwette | Schnellste Bank-Auszahlung im GGL-Feld |
| Interwetten | GGL Deutschland | 10€ | 2–5 Werktage | 100% bis 100€, 5× Umsatz | Erste Auszahlung zwingend per Bank, ab 30€ |
| Tipico | GGL Deutschland | 10€ | 2–5 Werktage nach Freigabe | 100% bis 100€, 5× Umsatz | Steuerfreies Wetten, niedrigste Mindestquote 1,50 |
| NEO.bet | GGL Deutschland | 10€ | 2–4 Werktage | 100€ in zwei Varianten | Steuerfreie Kombiwetten, Early Payout |
| Bet-at-home | GGL Deutschland | 5€ | 24 h intern + 2–4 Werktage | 100€ + 500% Quotenboost | Niedrigste Umsatzbedingungen (5×) im Markt |
| 22Bet | Curaçao (Grey Market) | 5€ | 1–3 Werktage + Auslandsbearbeitung | 100% bis 100€, 5× Umsatz | Steuerfreies Wetten, keine OASIS-Anbindung |
Bet365 führt bei Einzahlungs- und Auszahlungslimits mit weitem Abstand, Betano beim Tempo. Wer niedrige Einstiegshürden sucht, findet bei Bet-at-home und 22Bet 5€ Mindesteinzahlung, muss aber bei Letzterem mit rechtlicher Grauzone und Bankenrisiko rechnen.
Bet365
Bet365 gehört zur Hillside-Gruppe aus Stoke-on-Trent und wird von der Familie Coates geführt, Gründerin Denise Coates ist bis heute operativ tätig. Das Unternehmen hält Lizenzen in 23 Jurisdiktionen, darunter GGL Deutschland, Malta, UK und Gibraltar. Bet365 ist seit 2026 in Deutschland mit Whitelist-Status aktiv und trägt die 5,3% Wettsteuer selbst, der Kunde wettet steuerfrei. Die Banküberweisung erlaubt Einzahlungen bis 150.000€ und Auszahlungen bis 50.000€ — ein Limit, das kein anderer GGL-Anbieter auch nur annähernd erreicht. Die interne Freigabe erfolgt oft innerhalb von vier Stunden, danach folgt der übliche Bankweg von zwei bis fünf Werktagen. Über 95 Sportarten stehen zur Verfügung, die Live-Streaming-Abdeckung ist Marktführer, und die Quotenmarge bei Fußball-Topligen liegt bei 4 bis 5% — ebenfalls beste Klasse im GGL-Feld.
Bet365 eignet sich für Highroller und Vielwetter, die große Summen ohne Umweg über gestückelte Transaktionen bewegen wollen. Wer regelmäßig mehr als 10.000€ pro Woche umsetzt, findet hier den einzigen GGL-Anbieter, bei dem die Limits nicht zum Engpass werden. Der Willkommensbonus besteht aus Wett-Credits statt echtem Bonusgeld, was bedeutet: Der Einsatz wird nicht zurückerstattet, nur der Gewinn. Das Interface wirkt funktional, aber im Vergleich zu moderneren Anbietern optisch angestaubt. Ab 12.500€ Überweisung greift die Bundesbank-Meldepflicht, die formell beim Kunden liegt — in der Praxis übernimmt die Bank die Meldung automatisch, aber das Wissen um die Schwelle schadet nicht.
Bwin
Bwin ist Teil des Entain-Konzerns, der an der Londoner Börse notiert ist, und hält seit Oktober 2020 die GGL-Lizenz. Das Unternehmen sitzt in Gibraltar und betreibt Niederlassungen in Wien, die Marke ist seit 1997 aktiv. Bwin bietet bis zu 300 Wettmärkte pro Fußballspiel und ist Sponsor von Borussia Dortmund, dem DFB und der 3. Liga. Die Mindesteinzahlung liegt bei 10€, Auszahlungen werden intern in unter 24 Stunden freigegeben, danach folgt der Bankweg von zwei bis vier Werktagen. Der Willkommensbonus — 100% bis 100€ mit 3× Umsatz zu Quote 1,70 — ist fair strukturiert, aber die 5,3% Wettsteuer wird abgezogen, nicht vom Anbieter übernommen. Die Quotenmarge bei Fußball-Topligen bewegt sich zwischen 6 und 7%, marktüblich, aber nicht auf Bet365-Niveau.
Bwin passt für Wettende, die große Wettmarkttiefe schätzen und auf Nebenwetten setzen wollen, die bei kleineren Anbietern fehlen. Für Bundesliga-Fans ist die Sponsoring-Partnerschaft ein Signal für Marktstabilität. Die Quoten bei kleineren Ligen fallen ins Mittelfeld, und der Slot-Bonus mit 40× Umsatz ist hart — wer nur auf Sport setzt, ignoriert ihn am besten. Gebühren für Banküberweisung fallen nicht an, aber das Netz akzeptierter Zahlungsmethoden ist breit genug, dass die meisten Nutzer ohnehin zu PayPal oder Klarna greifen.
Betano
Betano gehört zur Kaizen Gaming International aus Athen und Malta, die deutsche Tochter firmiert als Betkick Sportwettenservice GmbH. Die GGL-Lizenz besteht seit Februar 2021, die Marke selbst ist seit 2016 aktiv. Betano verarbeitet Bankauszahlungen nach interner Freigabe in ein bis drei Werktagen Gesamtdauer — laut Marktvergleichen die schnellste Bank-Auszahlung im GGL-Feld. Die Mindesteinzahlung per SEPA liegt bei 10€, per Klarna bei 5€. Der Willkommensbonus umfasst 80€ Geldbonus plus 20€ Freiwette, Umsatzbedingungen liegen im Marktschnitt. Betano bietet über 30 Sportarten an, mit regelmäßigen Superquoten und Quotenboosts, die die Marge von 5 bis 7% auf Topspiele gelegentlich deutlich senken. Das Unternehmen hat mehrere EGR Operator Awards gewonnen, die App gilt als eine der besten im Markt.
Betano eignet sich für Wettende, denen Geschwindigkeit wichtiger ist als Maximallimits. Wer nach einer Gewinnauszahlung nicht fünf Werktage warten will, findet hier den schnellsten Weg zurück zum eigenen Konto. Die Mindestauszahlung per Banküberweisung liegt bei 20€ statt der üblichen 10€, was Kleinstwetter ausschließt. Die 5,3% Wettsteuer wird abgezogen, und wer Skrill nutzt, ist bei Bonusaktionen oft ausgeschlossen. Betano bevorzugt bei der internen Priorisierung Wallets gegenüber SEPA, was in der Praxis bedeutet: PayPal-Nutzer erhalten ihre Auszahlung oft noch am selben Tag, Banküberweiser warten ein bis zwei Tage länger.
Interwetten
Interwetten wurde 1990 in Österreich gegründet und ist seit 1997 online aktiv, heute sitzt die Gesellschaft in Malta unter GGL- und MGA-Lizenz. Interwetten zwingt zur ersten Auszahlung nach Verifizierung per Banküberweisung, unabhängig von der Einzahlungsmethode — die Mindestauszahlung liegt hier bei 30€ statt der üblichen 10€. PayPal, Skrill und Neteller werden danach unter 24 Stunden freigegeben, Banküberweisung dauert zwei bis fünf Werktage. Interwetten ist einer der wenigen Buchmacher, der die Auszahlungsquote transparent kommuniziert: 90 bis 95% bei Einzelwetten. Der Willkommensbonus — 100% bis 100€ — kann in bis zu fünf Schritten freigespielt werden, was Flexibilität bietet, aber auch 5× Umsatz zu Quote 1,70 innerhalb von 14 Tagen erfordert. Die Quotenmarge bei Fußball-Topligen liegt zwischen 5 und 8%, bei Topspielen gelegentlich unter 5%.
Interwetten passt für Wettende, die Transparenz schätzen und mit gestaffeltem Bonusaufbau besser fahren als mit einer großen Einzahlung. Die Zwangs-Bankauszahlung beim ersten Mal ist ein Ärgernis, aber als Anti-Geldwäsche-Maßnahme nachvollziehbar. Die 30€ Mindestauszahlung liegt über dem Marktschnitt und trifft Gelegenheitswetter härter als Stammkunden. Der Kundendienst erntet gemischte Bewertungen, und die Wettsteuer wird über Quotenabschlag im Gewinnfall gezogen, nicht vorab transparent ausgewiesen. Wer das akzeptiert, erhält einen soliden Anbieter mit fairen Quoten und klarer Auszahlungsquote.
Tipico
Tipico wird mehrheitlich von CVC Capital Partners gehalten, CEO ist Axel Hefer, der operative Sitz liegt in Malta. Das Unternehmen hält GGL- und MGA-Lizenzen und ist seit 2004 online, seit 2006 mit Filialnetz in Deutschland und Österreich aktiv. Tipico ist mit über 50% Marktanteil Marktführer in Deutschland und betreibt über 1.250 Wettshops, die Bareinzahlungen ermöglichen. Tipico trägt die 5,3% Wettsteuer selbst, der Kunde wettet steuerfrei. Die Mindesteinzahlung per Bank liegt bei 10€, Auszahlungen per PayPal erfolgen innerhalb eines Tages, per Banküberweisung in zwei bis fünf Werktagen nach interner Freigabe. Der Willkommensbonus — 100% bis 100€ mit 5× Umsatz zu Mindestquote 1,50 — hat die niedrigste Mindestquote im GGL-Feld. Ab der vierten Auszahlung pro Woche fällt eine Gebühr von 5€ an.
Tipico eignet sich für Gelegenheitswetter und Bundesliga-Fans, die steuerfreies Wetten und niedrige Bonushürden schätzen. Das Filialnetz macht Bareinzahlungen zum Vorteil für alle, die keine Bankverbindung mit dem Wettanbieter verknüpfen wollen. Der Quotenschlüssel liegt im Mittelfeld bei 6 bis 7%, nicht auf Bet365-Niveau, aber durch die Steuerfreiheit trotzdem wettbewerbsfähig. Reload-Aktionen sind überschaubar, wer auf laufende Bonusangebote aus ist, findet bei Betano oder Bwin mehr. Die Auszahlungsgebühr ab der vierten Woche trifft Vielwetter, die mehrfach pro Woche auszahlen — wer einmal im Monat abhebt, zahlt nichts.
NEO.bet
NEO.bet gehört zur maltesischen Greenvest Betting Ltd und hält seit Oktober 2020 die GGL-Lizenz unter Aufsicht des Regierungspräsidiums Darmstadt. Das Unternehmen ist seit 2018 aktiv, also vergleichsweise neu im Markt. NEO.bet bietet steuerfreie Kombiwetten und ein Early-Payout-Feature, das Gewinne vorzeitig auszahlt, wenn bestimmte Bedingungen erfüllt sind. Das Cash-Out-Management ist dreistufig aufgebaut: Save-Win-Limit, Stop-Loss-Limit und Teil-Cash-Out. Die Mindesteinzahlung liegt bei 10€, Auszahlungen per PayPal und Skrill erfolgen innerhalb weniger Stunden, per Banküberweisung in zwei bis vier Werktagen. Das Auszahlungslimit per Banküberweisung liegt bei 10.000€. Der Willkommensbonus kann als Starter- oder Profi-Variante mit unterschiedlichen Umsatzstrukturen gewählt werden, plus 25€ Freiwetten nach App-Download. Ab der dritten Banküberweisungs-Auszahlung pro Woche fällt eine Gebühr von 5€ an.
NEO.bet passt für Wettende, die moderne Features und steuerfreie Kombiwetten suchen, aber mit einem kürzeren Track Record leben können. Die dreistufigen Cash-Out-Modelle bieten mehr Kontrolle als bei den meisten Konkurrenten. Das 10.000-€-Limit bei Bankauszahlungen reicht für die meisten Freizeitwetter, ist aber kein Highroller-Niveau. Die 5-€-Gebühr ab der dritten Auszahlung trifft häufige Abheber, einmal pro Woche bleibt gebührenfrei. Der Slot-Bonus läuft separat mit anderen Bedingungen — wer nur Sport wettet, ignoriert ihn.
Bet-at-home
Bet-at-home ist seit 1999 aktiv, hält die GGL-Lizenz seit November 2020 und war früher im Prime Standard der Frankfurter Börse notiert. Der operative Sitz liegt in Düsseldorf, die Lizenzgesellschaft in Malta. Bet-at-home bietet mit 5× Umsatzbedingungen für den Willkommensbonus die niedrigsten im Markt, kombiniert mit einem 500-%-Quotenboost auf eine Wette. Die Mindesteinzahlung liegt bei 5€, Auszahlungen werden typischerweise innerhalb von 24 Stunden freigegeben, danach folgt der Bankweg von zwei bis vier Werktagen. Der Willkommensbonus umfasst 100€ (100%) plus den Quotenboost, die 5× Umsatzbedingungen sind Marktführer bei Bonus-Fairness. Bet-at-home hat einen starken Bundesliga-Fokus, die Quotenmarge bei Fußball-Topligen liegt zwischen 6 und 8%, also im Mittelfeld.
Bet-at-home eignet sich für Bonusjäger, die faire Bedingungen suchen und den 500-%-Quotenboost geschickt einsetzen. Die alte Marke mit deutscher Präsenz bietet Stabilität, aber der Aktienkurs und die Marktposition schwanken. Das Live-Streaming-Angebot ist schwach im Vergleich zu Bet365 oder Bwin. Die 5,3% Wettsteuer wird abgezogen, und die Vielfalt bei E-Wallets ist eingeschränkt — wer auf exotische Zahlungsmethoden setzt, findet bei Bet365 oder Bwin mehr Auswahl. Für Wettende, die sich auf Fußball konzentrieren und einen fairen Bonus wollen, ist Bet-at-home eine solide Wahl.
22Bet
22Bet gehört zur TechSolutions Group N.V. aus Curaçao und ist seit 2018 aktiv. Das Unternehmen hält eine Curaçao-eGaming-Lizenz (Antillephone N.V.), aber keine GGL-Lizenz — rechtlich bewegt sich die Nutzung in Deutschland in der Grauzone. 22Bet bietet steuerfreies Wetten ohne 5,3% Abzug und keine OASIS-Anbindung, was bedeutet: keine bundesweiten Sperrdatenbanken und keine LUGAS-Grenzen. Die Mindesteinzahlung liegt bei 1€, per Banküberweisung typischerweise ab 5€. Auszahlungen per Krypto und E-Wallet erfolgen innerhalb weniger Stunden, per Banküberweisung in ein bis drei Werktagen nach interner Freigabe, plus grenzüberschreitende Bearbeitung. Die Quotenmarge bei Fußball-Topligen liegt zwischen 3 und 5%, deutlich unter GGL-Anbietern. 22Bet bietet über 50 Sportarten an, darunter exotische Wettmärkte wie Schiffe versenken, Wetterwetten und CS2-Skin-Wetten via Steam. Die native App für Android ist nicht in offiziellen Stores verfügbar, da die DE-Lizenz fehlt.
22Bet eignet sich ausschließlich für Wettende, die das rechtliche und finanzielle Risiko bewusst eingehen. Das größere Risiko liegt beim Bankverhältnis: Deutsche Banken können bei Auffälligkeit Überweisungen zu Curaçao-Buchmachern flaggen oder das Girokonto kündigen. Ab 12.500€ Überweisung ins Ausland gilt die Bundesbank-Meldepflicht. Keine OASIS-Anbindung bedeutet auch keinen Spielerschutz nach deutschem Standard. Wer problematisch wettet, findet hier keine Bremse. Die Quoten sind besser, die Wettsteuer entfällt, und die Krypto-Option ist ein Vorteil für all jene, die anonym bleiben wollen — aber der Preis ist rechtliche Unsicherheit und das Risiko, dass die eigene Bank die Geschäftsbeziehung beendet.
Was den Markt für Banküberweisungs-Wetten prägt: GGL-Dominanz und Offshore-Risiko
Alle Wettanbieter mit Banküberweisung im lizenzierten deutschen Markt akzeptieren die Zahlungsmethode ohne Ausnahme. Sieben GGL-Buchmacher, ein Curaçao-Anbieter — und die Trennlinie verläuft nicht entlang der Zahlungsmethode, sondern entlang der Aufsicht. Banküberweisung ist die einzige Zahlungsart, die kein Finanzintermediär blockieren kann: Visa und Mastercard haben sich 2026 aus dem deutschen Wettmarkt zurückgezogen, E-Wallets operieren nach Whitelist-Logik, aber die SEPA-Infrastruktur gehört niemandem und jedem zugleich. Wer eine deutsche IBAN besitzt, kann jeden Empfänger in der EU erreichen — technisch. Rechtlich wird es komplizierter.
Die GGL-Dominanz im Banküberweisungssegment ist kein Zufall, sondern Konsequenz der Regulierung. Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home sitzen alle auf der deutschen Whitelist und unterliegen denselben Vorgaben: OASIS-Anbindung, 1.000€ Einzahlungslimit pro Monat für Neukunden, 5,3% Wettsteuer, Werbeverbote. Banküberweisung ist für diese Anbieter die verlässlichste Zahlungsmethode geblieben, weil sie nicht von Zahlungsdienstleistern abhängt, die ihre Risikoeinschätzung ändern können. Jeder lizenzierte Buchmacher muss ein deutsches Geschäftskonto unterhalten, und dieses Konto akzeptiert SEPA-Überweisungen. Technisch einfach, regulatorisch sauber.
Der Offshore-Sektor existiert parallel dazu, aber mit schrumpfender Infrastruktur. 22Bet führt das Curaçao-Lager an, akzeptiert Banküberweisung und umgeht damit die GGL-Beschränkungen — keine OASIS-Sperre, keine monatlichen Limits, keine deutsche Wettsteuer. Das Angebot klingt attraktiver, aber die Zahlungsabwicklung läuft über Konten außerhalb Deutschlands, und deutsche Banken behandeln solche Transaktionen zunehmend als Risikoindikator. Seit der Verschärfung der Geldwäscherichtlinien prüfen Banken Überweisungen ins außereuropäische Ausland schärfer, und Curaçao steht auf keiner Positivliste. Was technisch möglich bleibt, wird praktisch riskanter.
Die Marktstruktur zwingt Wettende zu einer Grundsatzentscheidung, die nichts mit der Zahlungsmethode selbst zu tun hat. Banküberweisung funktioniert bei GGL-Anbietern genauso wie bei Offshore-Buchmachern — die IBAN wird eingegeben, die Überweisung ausgeführt, das Geld kommt an. Aber die sieben lizenzierten Anbieter operieren in einem regulierten Rahmen mit Spielerschutz und Rechtssicherheit, während der Curaçao-Anbieter Flexibilität gegen Bankrisiko tauscht. Der deutsche Wettmarkt für Banküberweisungen ist damit kein offener Markt mehr, sondern ein segmentierter: lizenziert mit Limits oder offshore mit Konsequenzen. Dazwischen gibt es nichts.
Wer legal wettet und wer das Girokonto riskiert: GGL, OASIS und das Bankrisiko bei Offshore-Buchmachern
Die rechtliche Trennlinie zwischen den sieben GGL-lizenzierten Wettanbietern und dem achten, Curaçao-lizenzierten 22Bet, verläuft nicht am Überweisungsvorgang selbst — beide Gruppen akzeptieren Banküberweisungen, beide verarbeiten sie technisch reibungslos. Der Unterschied liegt im deutschen Glücksspielrecht und in den Konsequenzen, die eine Zahlung an einen nicht lizenzierten Anbieter nach sich zieht. Wer bei Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet oder Bet-at-home per Banküberweisung einzahlt, bewegt sich in einem regulierten System mit staatlicher Aufsicht. Wer an 22Bet überweist, wettet gegen das eigene Girokonto.
GGL steht für Gemeinsame Glücksspielbehörde der Länder, die seit Juli 2021 alle deutschen Sportwetten-Lizenzen vergibt und überwacht. Mit der Lizenz kommt die Pflicht zur Anbindung an OASIS, die bundesweite Sperrdatei für problematische Spieler. Jede Registrierung wird geprüft, jeder Selbstausschluss wird bundesweit durchgesetzt, jedes Einzahlungslimit gilt über alle Anbieter hinweg. Das kostet den Wettenden Flexibilität — monatlich maximal 1.000€ Einzahlung, Panikbutton nach jedem Verlust, keine Livewetten auf Eckbälle oder Elfmeter. Dafür gibt es Rechtssicherheit: Der Wettvertrag ist gültig, Gewinne sind einklagbar, und die Bank sieht in der Überweisung keine rote Flagge. Offshore-Anbieter ohne deutsche Lizenz umgehen OASIS, verzichten auf Limits und bieten das volle Wettangebot — aber sie operieren außerhalb des deutschen Rechtsrahmens, und die Zahlung an sie ist für deutsche Banken ein Warnsignal.
Deutsche Banken können Girokonten kündigen, wenn sie Zahlungsströme an ausländisch lizenzierte Wettanbieter feststellen — das Kündigungsrecht steht in den Allgemeinen Geschäftsbedingungen, und mehrere Institute haben es in den vergangenen Jahren gegen Kunden durchgesetzt, die regelmäßig an Curaçao-Buchmacher überwiesen haben. Ab einem Betrag von 12.500€ greift zusätzlich die Bundesbank-Meldepflicht, die jeden solchen Zahlungsvorgang ins Ausland erfasst. Die Bank ist verpflichtet, den Vorgang zu dokumentieren und weiterzugeben. Das Risiko steigt mit der Häufigkeit und der Summe: Eine einzelne Überweisung über 200€ löst selten eine Reaktion aus, aber zehn Überweisungen über je 1.500€ an denselben Empfänger zeichnen ein Muster, das Compliance-Abteilungen erkennen. Und dann steht die Kündigung im Briefkasten.
Gibt es einen Wettanbieter ohne OASIS mit Banküberweisung?
Ja, 22Bet akzeptiert Banküberweisungen und ist nicht an die deutsche OASIS-Sperrdatei angebunden, weil der Anbieter nur über eine Curaçao-Lizenz verfügt und keine GGL-Zulassung besitzt. Das bedeutet: keine bundesweiten Limits, keine Selbstausschluss-Prüfung, aber auch kein Rechtsschutz und das oben beschriebene Bankrisiko. Alle sieben GGL-lizenzierten Anbieter sind OASIS-pflichtig.
Wie Ein- und Auszahlung per Banküberweisung tatsächlich ablaufen: Von der IBAN-Eingabe bis zur Gutschrift
Wer sich für einen GGL-lizenzierten Anbieter entschieden hat, landet zwangsläufig bei der Banküberweisung — aber zwischen der IBAN-Eingabe und dem spielbaren Guthaben liegen Prozessschritte, die seit Oktober 2025 strenger geworden sind und die manche Buchmacher transparenter handhaben als andere. Die Frage nach 5 Euro Banküberweisung Wetten zeigt, wie viele Spieler nach niedrigen Einstiegshürden suchen, doch die Realität sieht anders aus: Die meisten GGL-Anbieter setzen Mindesteinzahlungen bei 10 bis 20€ an, und wer weniger überweist, erlebt entweder eine Rückbuchung oder das Geld verschwindet in einer Verwaltungsschleife. Interwetten zwingt zur ersten Auszahlung per Banküberweisung nach abgeschlossener Verifizierung, und zwar ab 30€ Mindestbetrag statt der sonst üblichen 10€ — eine Sonderregel, die nirgendwo im Kleingedruckten hervorgehoben wird, aber jeden Gelegenheitsspieler trifft, der mit einem Gewinn von 15 oder 20€ auszahlen will.
Einzahlung
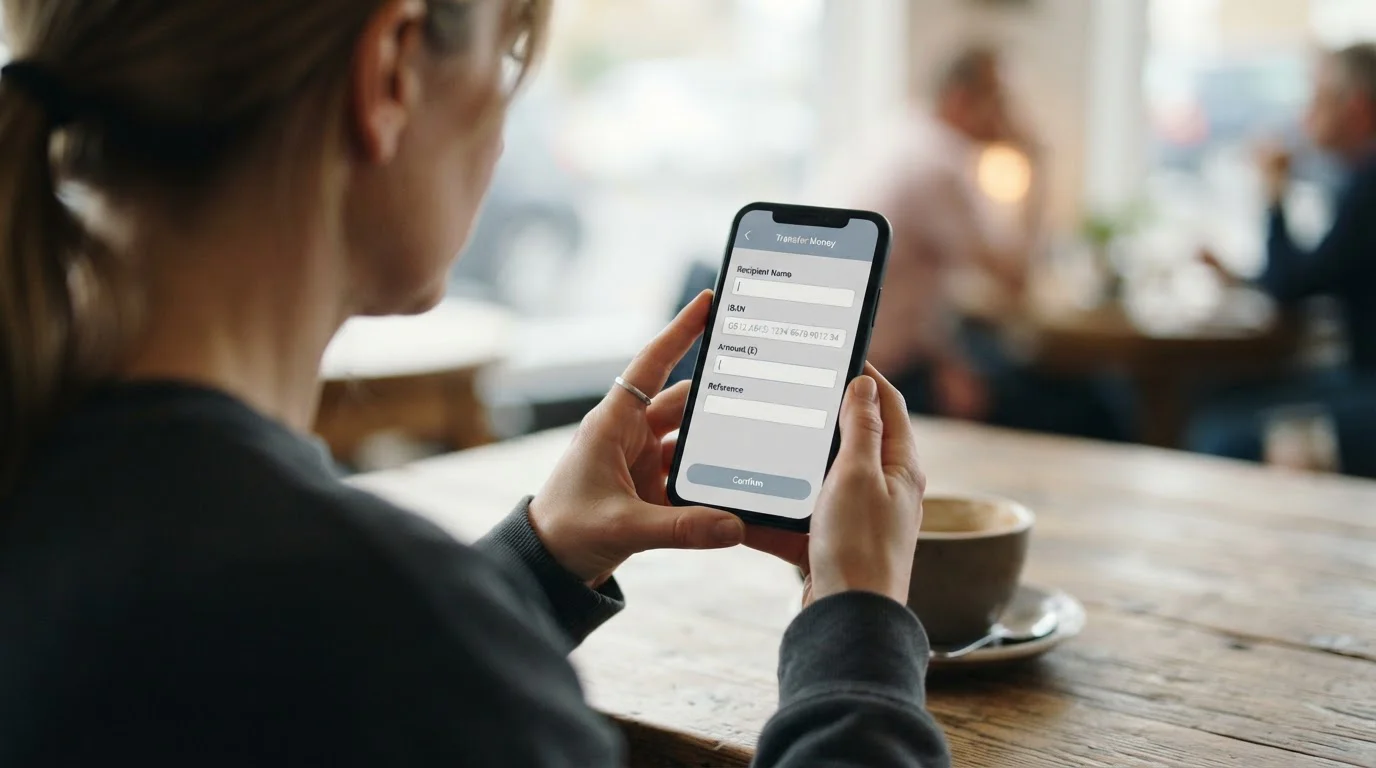
Der Ablauf beginnt mit der IBAN-Eingabe im Kassenbereich des Wettanbieters, die gegen die eigene Kontoregistrierung abgeglichen wird — Name und Kontoinhaber müssen übereinstimmen, sonst blockiert das System die Transaktion bereits intern. Seit dem 9. Oktober 2025 kommt eine zweite Prüfebene hinzu: Verification of Payee, EU-weit verpflichtend für alle Banken. Vor jeder Überweisung prüft die Bank, ob der Empfängername exakt zur angegebenen IBAN passt, und bei Abweichungen erscheint eine Warnung oder die Zahlung wird abgelehnt. Das trifft Wettanbieter mit exotischen Firmennamen besonders hart — wer Geld an Bet365 überweisen will, landet bei „Hillside (New Media) Limited“ oder einer ähnlichen Gesellschaftsbezeichnung, und ein falscher Buchstabe im Empfängerfeld reicht für eine Fehlermeldung.
Die meisten GGL-Anbieter zeigen die korrekte Firmenbezeichnung direkt im Kassenbereich an, manche blenden sogar einen Hinweis zur Verification-of-Payee-Pflicht ein. Andere lassen den Spieler raten. Der Betrag landet dann entweder sofort auf dem Wettkonto, wenn die Bank SEPA-Echtzeitüberweisungen nutzt und der Buchmacher diese tatsächlich verarbeitet, oder nach einigen Stunden bis zwei Werktagen bei einer Standard-SEPA-Überweisung. Das Problem liegt selten bei der Bank — seit Oktober 2025 sind Echtzeitüberweisungen zum gleichen Preis wie Standardüberweisungen verpflichtend —, sondern bei der internen Freigabe des Buchmachers, die manuell oder halbautomatisch erfolgt und nachts oder am Wochenende langsamer läuft.
Auszahlung
Bei der ersten Auszahlung verlangt jeder GGL-Anbieter eine abgeschlossene Verifizierung: Personalausweis oder Reisepass hochgeladen, Adressnachweis geprüft, manchmal noch ein Foto mit Dokument in der Hand. Erst wenn das Compliance-Team grünes Licht gibt, wird die Auszahlung freigegeben — und bei Interwetten ist die Wahl der Methode nicht frei. Dort muss die erste Auszahlung per Banküberweisung erfolgen, unabhängig davon, wie man eingezahlt hat, und der Mindestbetrag liegt bei 30€ statt der sonst marktüblichen 10€. Wer mit 20€ Gewinn auszahlen will, wartet entweder auf weitere Gewinne oder verliert das Geld wieder beim Weiterspielen.
Die tatsächliche Auszahlungszeit zerfällt in zwei Phasen: interne Freigabe durch den Buchmacher und Banküberweisung selbst. Die interne Freigabe dauert bei den schnellsten Anbietern wenige Stunden, bei anderen bis zu drei Werktage — die Differenz entscheidet, ob das Geld am selben oder am übernächsten Tag auf dem Konto liegt. Betano wird im Markt als schnellster Auszahler wahrgenommen, während andere Anbieter ihre Compliance-Prüfungen in die Länge ziehen. Der Bankweg selbst ist mit SEPA-Echtzeit in Sekunden erledigt, mit Standard-SEPA in einem Werktag — aber diese Geschwindigkeit nützt nichts, wenn die Auszahlung zwei Tage im internen System hängt. Manche Buchmacher bearbeiten Auszahlungsanträge nur während der Geschäftszeiten, andere automatisiert rund um die Uhr. Transparenz darüber gibt es kaum.
Was sich lohnt
- IBAN vor der ersten Einzahlung im eigenen Online-Banking kopieren, nicht abtippen — ein Zahlendreher kostet Tage
- Empfängername exakt so eingeben, wie der Wettanbieter ihn im Kassenbereich anzeigt, inklusive Klammern und Abkürzungen
- Mindestbetrag einhalten, auch bei Auszahlungen — wer 25€ bei Interwetten abheben will, wartet bis 30€ erreicht sind
- Verifizierung direkt nach der Registrierung abschließen, nicht erst beim ersten Auszahlungsversuch
Was man lässt
- Empfängernamen aus dem Gedächtnis eingeben oder von einer veralteten Quelle übernehmen — Verification of Payee lehnt das ab
- Unter dem Mindestbetrag einzahlen in der Hoffnung, der Anbieter bucht trotzdem gut — passiert selten, und Rückbuchungen kosten Zeit
- Mehrere Auszahlungsanträge parallel stellen, weil der erste lange dauert — das blockiert das Konto nur zusätzlich
- Bei unklarer Firmierung einfach die Markennamen eintragen — Bet365 als Empfänger funktioniert nicht, Hillside Limited schon
Wie lange dauert die Banküberweisungs-Auszahlung beim Wettanbieter wirklich?
Die Gesamtdauer liegt zwischen wenigen Stunden und fünf Werktagen, je nach interner Freigabegeschwindigkeit des Anbieters. Der Bankweg selbst dauert mit SEPA-Echtzeit Sekunden, mit Standard-SEPA einen Werktag — der Flaschenhals ist die Compliance-Prüfung beim Buchmacher, die bei einigen Anbietern automatisiert in Stunden läuft, bei anderen manuell und nur werktags.
Fallen bei Banküberweisung Einzahlungen und Auszahlungen Gebühren an?
Kein GGL-lizenzierter Wettanbieter erhebt Gebühren auf Ein- oder Auszahlungen per Banküberweisung — das verbietet der Wettbewerbsdruck im deutschen Markt. Die eigene Bank kann für SEPA-Überweisungen Kosten berechnen, aber bei den meisten Girokonten sind Inlandsüberweisungen kostenlos. Nur bei bestimmten Geschäftskonten oder Überweisungen ins EU-Ausland entstehen Spesen, die der Kontoinhaber trägt.
Was vom Willkommensbonus übrig bleibt: Rechenbeispiel Freebet-Wert mit Wettsteuer
Keine Gebühr beim Wettanbieter ändert nichts daran, dass der beworbene Bonusbetrag und der tatsächliche Wert weit auseinanderliegen. Der beste Bonus bei Sportwetten mit Banküberweisung ist der, dessen Bedingungen man vor der Einzahlung durchgerechnet hat — und GGL-Anbieter kassieren auf jeden Umsatz 5,3% Wettsteuer, egal ob mit Echtgeld oder Bonusguthaben gesetzt wird. Was als „100€ geschenkt“ erscheint, schrumpft durch Umsatzpflicht, Steuerabzug und Buchmachermarge auf einen Bruchteil zusammen.
Ein typischer Banküberweisungsbonus bei einem GGL-Buchmacher funktioniert so: 100€ Bonus, Auszahlung nach dreimaligem Umsatz, Mindestquote 1,70. Das ergibt 300€ Umsatzpflicht. Auf diese 300€ fallen 5,3% Wettsteuer an, also 15,90€, die der Spieler zahlt, bevor überhaupt eine Quote greift. Die Quote von 1,70 entspricht einer impliziten Wahrscheinlichkeit von 58,8%, während die faire Quote bei 50% Eintrittswahrscheinlichkeit bei 2,00 läge — die Differenz ist die Marge des Buchmachers, hier rund 6%. Rechnet man Steuer und Marge über die gesamte Umsatzstrecke, bleibt ein mathematischer Erwartungswert zwischen 55 und 65€ übrig. Der Rest geht an Fiskus und Anbieter.
Die Zahlungsmethode spielt für den Bonuswert keine Rolle, solange die Einzahlung das Mindestniveau erreicht. Banküberweisung erfüllt bei jedem GGL-Anbieter die Bonusbedingungen, anders als manche E-Wallets, die in den Geschäftsbedingungen vom Willkommensangebot ausgeschlossen sind. Wer 100€ per Bankweg einzahlt, startet mit denselben Umsatzpflichten wie ein Kreditkartenzahler — der Unterschied liegt nur in der Gutschriftgeschwindigkeit, nicht im Bonuswert. Bei Interwetten kommt hinzu, dass die erste Auszahlung zwingend per Banküberweisung erfolgen muss, was die Flexibilität nach Bonuserfüllung einschränkt.
-
1
100€ Bonus mit 3× Rollover bedeuten 300€ Gesamtumsatz. Diese Summe muss auf Wetten mit Mindestquote 1,70 gesetzt werden, bevor eine Auszahlung möglich ist.
-
2
5,3% Wettsteuer auf 300€ Umsatz ergeben 15,90€ Abzug. Diese Steuer wird bei jedem Wettschein automatisch vom Einsatz abgezogen, unabhängig davon, ob die Wette gewinnt oder verliert.
-
3
Quote 1,70 bei einer fairen 50-%-Chance entspricht einer Marge von rund 6%. Über die gesamte Umsatzstrecke verliert der Spieler statistisch weitere 18€ an den Buchmacher.
-
4
100€ Bonus minus 15,90€ Steuer minus 18€ Marge ergibt einen realistischen Erwartungswert von 55 bis 65€. Das ist der Betrag, den ein Spieler bei durchschnittlichem Wettverlauf tatsächlich als Gewinn erwarten kann.
Der Unterschied zwischen Werbung und Wirklichkeit liegt nicht in einer versteckten Klausel, sondern in der Arithmetik. Ein „100-€-Bonus“ kostet den Anbieter im Schnitt 60€, den Rest holt er sich über Steuer und Marge zurück. Für den Spieler bedeutet das: Ein Bonus lohnt sich nur dann, wenn er ohnehin vorhatte zu wetten, die Umsatzbedingungen in sein Wettverhalten passen und er die Verlustwahrscheinlichkeit trägt. Wer einzahlt, nur um den Bonus mitzunehmen, zahlt für eine Erwartung, die kleiner ist als die Einzahlung selbst.
Kann man mit Banküberweisung den Willkommensbonus voll nutzen?
Ja, Banküberweisung ist bei allen GGL-Anbietern bonusberechtigt und erfüllt die Mindesteinzahlungshöhe. Der Bonuswert selbst wird durch die Zahlungsmethode nicht beeinflusst, lediglich die Gutschriftgeschwindigkeit kann die Nutzungsdauer verlängern. Wettsteuer und Umsatzbedingungen gelten unabhängig vom Zahlungsweg.
Welche Sportarten und Wettformen sich mit Banküberweisung lohnen: Vom Bundesliga-Tipp bis zum Live-Einsatz
Die Zahlungsmethode schränkt das Wettangebot nicht ein — Fußball wetten mit Banküberweisung funktioniert bei jedem GGL-Anbieter genauso wie mit Sofortüberweisung oder Kreditkarte. Alle acht verglichenen Buchmacher decken Bundesliga, internationale Ligen, Turniere und Randsportarten ab, und die Banküberweisung ist für jede Wettart technisch verfügbar. Die Frage ist eine andere: Wo passen die Eigenschaften der Banküberweisung — bewusster Zahlvorgang, hohe Limits, keine Sofortumkehr — zum Wettverhalten, und wo werden sie zum Hindernis?
Fußball
Bundesliga, zweite und dritte Liga, internationale Topligen und nationale Pokalwettbewerbe bilden den Kern des deutschen Wettmarkts. Banküberweisung passt hier besonders zu geplanten Wetten mit höherem Einsatz: Saisonwetten auf den Meister oder Absteiger, Langzeitwetten auf Torschützenkönige, Kombiwetten über mehrere Spieltage. Wer 500€ auf eine Dreierkombination aus drei Bundesliga-Favoriten setzt, hat die Überweisung zwei Tage vorher eingeleitet und wartet auf Gutschrift, bevor die Quoten fallen. Der bewusste Zahlvorgang zwingt zur Planung — für manche ein Schutzmechanismus, für andere eine Bremse.
Die Limits bei Bet365 oder Bwin erlauben Bundesliga-Einzelwetten mit vierstelligem Einsatz ohne Voranmeldung, sofern das OASIS-Einzahlungslimit von 1.000€ pro Monat nicht greift. Kleinere Anbieter wie NEO.bet oder Bet-at-home setzen engere Grenzen, aber auch dort reicht die Banküberweisung für typische Ligawetten aus. Der Vorteil liegt nicht in der Sportart, sondern im Wetttyp: Langfristige Wetten mit Bedenkzeit passen zur Überweisungsdauer, spontane Einzelwetten am Samstagvormittag nicht.
WM, EM und Champions League
Großturniere und die Champions League bringen die höchsten Wettumsätze im Jahr, und hier zeigt sich die Banküberweisung von ihrer praktischen Seite. Wer zur EM oder WM einen dreistelligen Betrag auf Gruppensieger, Torschützenkönig oder das Finalergebnis setzen will, kann drei Tage vor Turnierstart überweisen und hat zur Eröffnung Guthaben auf dem Wettkonto. Die Quoten auf Turnierwetten bewegen sich langsamer als bei Einzelspielen, und die meisten Einsätze werden Tage oder Wochen vor dem Anpfiff platziert — die Verzögerung der Banküberweisung spielt keine Rolle.
Champions-League-Wetten während der K.-o.-Phase sind ein Grenzfall: Wer zwei Stunden vor Anpfiff auf das Halbfinale setzen will, braucht entweder Guthaben oder eine Sofortmethode. Banküberweisung eignet sich für die Vorrunde und für Wetten auf den Gesamtsieger, nicht für Last-Minute-Einsätze am Spieltag. Betano und Tipico haben schnelle interne Freigabezeiten, aber auch dort dauert die Standardüberweisung ein bis zwei Werktage — für Turnierwetten kein Problem, für Reaktionswetten unbrauchbar.
E-Sport
Counter-Strike, League of Legends, Dota 2 und andere E-Sport-Titel sind bei allen GGL-Anbietern im Programm, aber die Zielgruppe nutzt selten die Banküberweisung. E-Sport-Wetter sind jünger, setzen kleinere Beträge und erwarten sofortige Gutschrift — Sofortüberweisung, Kreditkarte oder Instant-Banking-Lösungen dominieren. Technisch funktioniert die Banküberweisung auch hier, aber die Demografie passt nicht: Wer auf ein CS:GO-Match mit drei Stunden Vorlauf wettet, hat das Geld entweder schon auf dem Konto oder zahlt per Sofortmethode ein.
Die Mindesteinzahlungen liegen bei 10 bis 20€, und die typischen E-Sport-Einsätze bewegen sich im zweistelligen Bereich — Banküberweisung ist hier Overkill. Limits spielen keine Rolle, Geschwindigkeit schon. Nur wer größere Summen auf Turnierwetten mit längerer Vorlaufzeit setzt, findet in der Banküberweisung einen praktikablen Weg.
US-Sport
NBA, NFL, Super Bowl, UFC und NHL haben in Deutschland eine kleinere, aber zahlungskräftige Wettgemeinde. Die Zeitverschiebung hilft der Banküberweisung: Wer tagsüber eine NFL-Wette für die Nacht platzieren will, kann vormittags überweisen und hat abends Guthaben. Saisonwetten auf NBA-Champion oder Super-Bowl-Sieger laufen über Wochen und Monate — hier spielt die Einzahlungsdauer überhaupt keine Rolle.
UFC-Events und Box-Kämpfe werden oft Tage im Voraus gewettet, und die Einsätze liegen höher als bei europäischem Fußball — ein klassischer Anwendungsfall für Banküberweisung. Die Quoten auf US-Sport sind bei GGL-Anbietern wegen der 5,3% Wettsteuer weniger attraktiv als vor der Regulierung, aber das trifft jede Zahlungsmethode gleich. Banküberweisung funktioniert hier ohne Einschränkung, solange man die Spiele nicht am Spieltag selbst wettet.
Live-Wetten
Hier endet die Praxistauglichkeit der Banküberweisung. Live-Wetten erfordern Guthaben auf dem Wettkonto, und wer spontan während eines laufenden Spiels setzen will, braucht entweder einen gefüllten Account oder eine Sofortmethode. Banküberweisung als Live-Wetten-Einzahlung existiert nicht — die Gutschrift dauert zu lang, und bis das Geld da ist, hat sich die Quote dreimal gedreht oder der Markt ist geschlossen.
Wer regelmäßig live wettet, hält Guthaben vor oder zahlt per Sofortüberweisung ein. Banküberweisung taugt für die Erst- oder Nachbefüllung des Wettkontos, nicht für den Einsatz im laufenden Spiel. Alle acht Anbieter im Vergleich bieten Live-Wetten an, aber nur mit vorhandenem Guthaben oder Echtzeit-Zahlmethoden — die klassische Banküberweisung bleibt außen vor.
Wett-Apps, VIP-Konten und Highroller-Limits: Wer große Summen per Bankweg bewegen will
Jede Wett-App mit Banküberweisung arbeitet mit denselben Verzögerungen wie die Desktop-Version — SEPA-Echtzeitüberweisung beschleunigt die Bankseite, die interne Freigabe bleibt. Die App bietet den Komfort der IBAN-Eingabe über das Smartphone, ändert aber nichts an den Wartezeiten: Einzahlungen brauchen Minuten bis Stunden, Auszahlungen je nach Anbieter ein bis drei Werktage. Alle acht GGL-lizenzierten Anbieter im Vergleich haben mobile Anwendungen, entweder als native App oder als responsive Webseite, und alle unterstützen Banküberweisung als Zahlungsweg. Der praktische Unterschied liegt nicht in der App, sondern in den Limits und der Freigabegeschwindigkeit des Buchmachers.
Wer regelmäßig vierstellige oder fünfstellige Beträge bewegt, stößt bei den meisten Anbietern an verhandelbare Grenzen. VIP-Programme existieren bei allen großen GGL-Buchmachern, funktionieren aber anders als vor der deutschen Lizenzierung: Erhöhte Limits sind möglich, Cashback und individuelle Quoten dagegen verboten. Ein VIP-Status beschleunigt typischerweise die Auszahlungsfreigabe und hebt die Einzelwettlimits, ändert aber nichts am monatlichen Einzahlungslimit von 1.000€, das die GGL-Lizenz jedem Spieler auferlegt. Banküberweisung bleibt für Highroller die einzige Methode, die strukturell hohe Einzelbeträge zulässt — E-Wallets und Karten haben technische Obergrenzen, die Bank nicht.
Die Limits, die ein Anbieter nennt, gelten pro Transaktion, nicht pro Monat. Das monatliche 1.000-€-Limit zieht die GGL unabhängig von der Zahlungsmethode durch OASIS, das zentrale Sperrsystem. Wer mehr einzahlen will, muss einen Antrag auf Limiterhöhung stellen, eine Selbstauskunft vorlegen und nachweisen, dass der Einsatz das verfügbare Einkommen nicht gefährdet. Dieser Prozess dauert, und er gilt für alle lizenzierten Anbieter gleich. Ein Versprechen „ohne Limit“ ist entweder eine Lüge oder ein Hinweis darauf, dass der Anbieter keine GGL-Lizenz besitzt — und damit außerhalb des deutschen Rechtsrahmens agiert, mit allen Risiken für das eigene Girokonto, die Abschnitt drei beschreibt.
Wer wirklich große Summen per Banküberweisung bewegen will, vergleicht nicht die Apps, sondern die dokumentierten Limits und die Erfahrung anderer Spieler mit der Auszahlungsgeschwindigkeit. Die App ist Zugangsweg, nicht Leistungsmerkmal. Limits stehen in den AGB, VIP-Konditionen werden auf Anfrage verhandelt, und die tatsächliche Auszahlungsgeschwindigkeit zeigt sich erst nach der ersten Anforderung. Banküberweisung bietet keine Abkürzung um regulatorische Grenzen — sie ist schlicht die einzige Methode, bei der die Zahlungsmethode selbst kein zusätzliches Limit setzt.
Welche Wettanbieter erlauben besonders hohe Limits per Banküberweisung?
Innerhalb des GGL-Rahmens liegen die höchsten dokumentierten Limits bei 150.000€ Einzahlung und 50.000€ Auszahlung pro Transaktion. Andere lizenzierte Anbieter bewegen sich im Bereich 5.000 bis 25.000€ pro Auszahlung. VIP-Spieler können höhere Limits verhandeln, unterliegen aber weiterhin dem monatlichen Einzahlungslimit von 1.000€, sofern keine Ausnahmegenehmigung vorliegt.
SEPA-Echtzeitüberweisung seit Oktober 2025: Was sich technisch geändert hat und was beim Wettanbieter hängenbleibt
Die Limits mögen bei Bet365 und anderen Marktführern hoch liegen, aber die Geschwindigkeit einer Banktransaktion hängt seit Oktober 2025 nicht mehr von der Hausbank ab. Seit diesem Stichtag sind alle EU-Banken verpflichtet, SEPA-Echtzeitüberweisungen zum gleichen Preis wie Standardüberweisungen anzubieten — Wetteinzahlungen können theoretisch in Sekunden ankommen, in der Praxis liegt der Flaschenhals bei der internen Freigabe des Wettanbieters. Neue Sportwettenanbieter mit Banküberweisung starten mit der Echtzeitinfrastruktur, ältere haben ihre Systeme angepasst. Schneller geworden ist dadurch kaum einer.
Die EU-Verordnung zwingt jede Bank, eingehende Echtzeitüberweisungen zu empfangen und zu verarbeiten, binnen zehn Sekunden. Für den Wettenden bedeutet das: Die 100€ verlassen das Girokonto und erreichen das Buchmacherkonto des Anbieters in Echtzeit, technisch ist die Gutschrift sofort möglich. Kein Werktag mehr, keine 24-Stunden-Wartezeit, keine Batch-Verarbeitung über Nacht. Das Geld liegt auf dem Treuhandkonto oder beim Payment Service Provider des Buchmachers, bevor die Wette platziert ist. Was fehlt, ist die sofortige Freigabe auf dem Wettkonto.
Betano gilt im GGL-Feld als schnellster Anbieter bei Bankauszahlungen, aber auch hier dauert die Bearbeitung mindestens einige Stunden. Einzahlungen werden geprüft: Namensabgleich mit dem verifizierten Konto, OASIS-Abfrage, Geldwäschefilter, und bei Beträgen über 1.000€ greift zusätzlich das monatliche Einzahlungslimit, das manuell überwacht wird. Jeder dieser Schritte kostet Zeit. Die Bank liefert in zehn Sekunden, der Compliance-Prozess braucht Stunden oder einen Tag. Auszahlungen sind langsamer: Interwetten zwingt zur ersten Auszahlung per Banküberweisung und setzt den Mindestbetrag auf 30€ statt der üblichen 10€, die interne Freigabe dauert 24 bis 72 Stunden. Erst danach löst der Buchmacher die Echtzeitüberweisung aus.
Die Technik ist da. Die Abläufe nicht.
Was ist der Unterschied zwischen SEPA-Standard und SEPA-Echtzeitüberweisung bei Wettanbietern?
SEPA-Standard dauert ein bis zwei Werktage, SEPA-Echtzeit maximal zehn Sekunden auf Bankseite. Bei Wettanbietern entscheidet aber die interne Freigabe: Einzahlungen werden auch bei Echtzeitüberweisung erst nach Compliance-Prüfung gutgeschrieben, Auszahlungen nach manueller Kontrolle ausgelöst. Der Bankweg ist seit Oktober 2025 identisch schnell, der Buchmacher bleibt der Engpass.
Womit man bei Banküberweisung rechnen muss: Fazit und verantwortungsvoller Umgang mit Wetteinsätzen
Wer bei GGL-Anbietern per Banküberweisung wettet, findet überall dieselbe Zahlungsmethode, aber unterschiedliche Rahmenbedingungen. Bet365 bietet mit 150.000€ Einzahlungs- und 50.000€ Auszahlungslimit den größten Spielraum für hohe Einsätze, Betano die schnellste Bankauszahlung, Interwetten zwingt nach der Verifizierung zur ersten Auszahlung auf dem Bankweg. Die technische Verfügbarkeit ist identisch, die Limits und Freigabezeiten sind es nicht. Wer große Summen bewegt, braucht Bet365. Wer Geschwindigkeit will, landet bei Betano.
SEPA-Echtzeit ist seit Oktober 2025 Pflicht, aber keine Garantie für sofortige Gutschrift — der Bankweg dauert Sekunden, die interne Compliance-Prüfung des Wettanbieters Stunden oder Tage. Verification of Payee prüft seit dem 9. Oktober 2025 bei jeder Überweisung den exakten Namensabgleich zwischen IBAN und Kontoinhaber, was bei Wettanbietern mit verschachtelten Firmennamen zu Ablehnungen führen kann. Eine abgelehnte Überweisung kehrt innerhalb von Sekunden zurück, kostet aber Zeit und Nerven. Die beworbene Geschwindigkeit gilt für die Technik, nicht für den gesamten Prozess.
Banküberweisung ist die langsamste Einzahlungsmethode im Wettgeschäft, aber genau das kann ein Vorteil sein. Wer impulsiv wettet, profitiert von der eingebauten Verzögerung — zwischen Überweisungsauftrag und verfügbarem Guthaben liegen Stunden, in denen eine Entscheidung überdacht werden kann. Die GGL-Pflicht zu Einzahlungslimits (1.000€ pro Monat als Standard, erhöhbar nach Prüfung) greift unabhängig von der Zahlungsmethode. Wer diese Grenze regelmäßig ausreizt, sollte das eigene Wettverhalten hinterfragen. Sportwetten sind Unterhaltung mit eingepreistem Verlust, kein Geschäftsmodell und keine Lösung für finanzielle Engpässe. Wer Einsätze erhöht, um Verluste zurückzuholen, oder Geld überweist, das anderswo fehlt, hat die Grenze zur problematischen Nutzung überschritten. Wer merkt, dass Wetten zum Problem wird, sollte professionelle Hilfe in Anspruch nehmen — der Schritt zurück ist in jedem Fall klüger als die nächste Überweisung.
